
常州千亿巨头,要卖掉“全球第二”?
-
苏商会
2026-11-06 10:13 -
文:
羚羊角
公司拟以支付现金的方式购买天合光能全资孙公司天合开拓者光伏支架有限公司不低于51%、不超过70%股权。
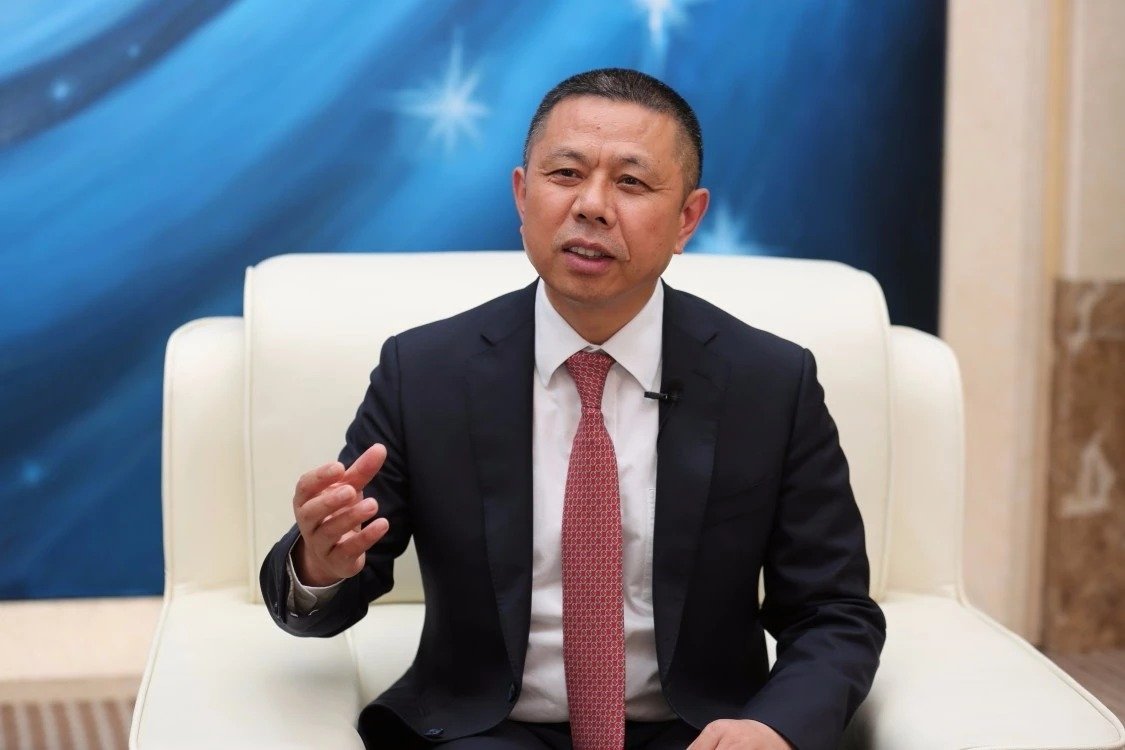
10月30日晚,深南电A一纸公告,把天合光能推到聚光灯下:公司拟以支付现金的方式购买天合光能全资孙公司天合开拓者光伏支架(江苏常州)有限公司(简称:天合跟踪)不低于51%、不超过70%股权。
若交易落地,这家全球跟踪支架排名第二的子公司将易主。
消息一出,市场第一反应是意外。买方深南电A,主业是燃气发电和综合能源服务;卖方天合光能,是全球光伏组件龙头。一个地方国资能源平台,为什么要买光伏支架资产?一个光伏巨头,又为什么舍得卖掉手里的“全球第二”?
光伏行业还在周期底部,天合光能这笔交易,不是简单的甩卖,而是一次理性的资产优化,一场积极的自救。
让出一张“好牌”
先看天合跟踪的成色。
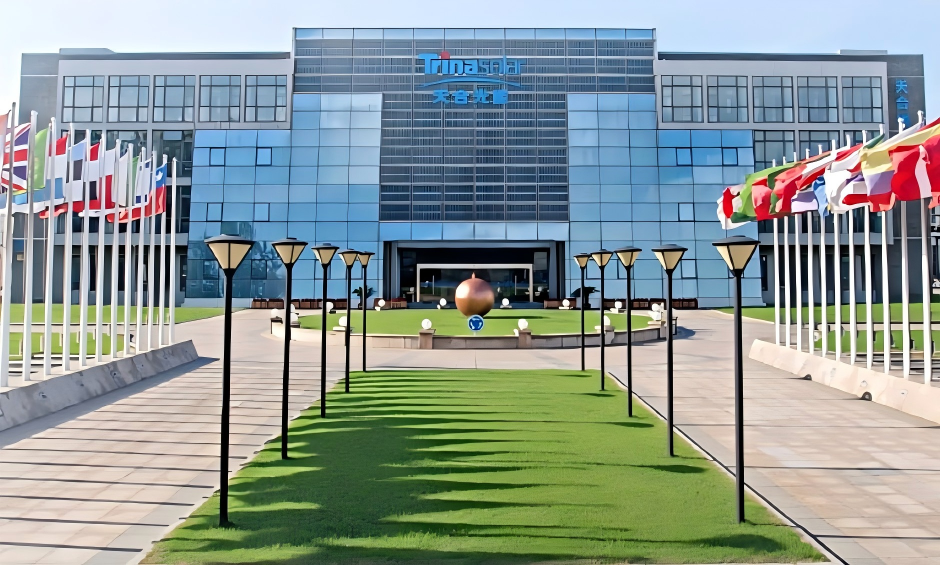
这家公司并非无名之辈。2018年,天合光能收购西班牙跟踪支架企业Nclave,借此进入光伏支架领域;2021年完成全资控股后,Nclave的技术和工程经验全面融入天合体系。
到2025年,天合跟踪在全球跟踪支架行业的综合排名已升至第二。伍德麦肯兹2026年度全球跟踪支架制造商综合排名中,它再次位列亚军。
简单说,跟踪支架就是为光伏组件搭建的“骨架”,能根据太阳方位带动组件缓慢转动,让面板从早到晚都追着光走。同样的组件,配上这套算法和控制系统,发电量和收益都能提高一截。
八年时间,天合跟踪的业务触角伸向全球70多个国家,覆盖900多个光伏电站。2025年,其境外收入约28.4亿元,欧洲市场毛利率19.82%,其他境外市场21.3%,远高于境内的11.3%。
这是一张好牌。它不是亏损资产,也不是边缘业务。天合光能董事长高纪凡曾把它视作公司向智慧能源解决方案提供商转型的抓手之一,与集中式电站、分布式电站、储能等业务一起,构成系统解决方案业务群。
既然天合跟踪不是“包袱”,为什么还要卖?因为天合光能需要回血。今年前三季度,公司营收479.78亿元,归母净亏损19.42亿元,扣非净亏损41.05亿元。三季度末,资产负债率从2025年末的76.93%升至约79.70%,有息负债约400亿元,扣减现金资源后净负债仍超过200亿元。单季经营活动现金流也由正转负。
压力不止在报表上。今年3月、4月,天合光能两次向国银金租出售户用光伏电站及配套设施,价格合计36.46亿元;8月,高纪凡及其全资持股的江苏盘基投资通过询价转让减持1.55%股份,套现约4.57亿元,持股比例降至31.04%。更早之前,高纪凡为天合光能私有化回A借下的逾45亿元借款,经历两轮展期后,还款期限已延至今年9月。
把这些动作连起来看,逻辑就清楚了:在行业低谷里,现金流比利润表更重要,财务稳健比规模扩张更紧迫。卖掉天合跟踪控股权,换回流动性,把资源集中到更核心的战场,是天合光能眼下能做出的理性选择。
此次的交易结构也说明,这并非“甩包袱”。出让控股权之后,天合光能仍保留30%至49%的股份,业绩承诺的义务人还包括天合科技和天合光能母公司。天合光能让出了控制权,同时留住了协同,组件与支架的配套关系和项目合作都照旧。
这不是“断臂求生”的悲情,更像是“让出好牌、换回筹码”的算计。
把拳头收回来
过去几年,“垂直一体化”是光伏行业最受推崇的做法。从硅料、硅片、电池、组件,一路做到支架、电站、储能,各方都希望把产业链每一环的利润握在自己手里,用规模来平抑周期波动。
但当全行业进入产能过剩、价格竞争激烈的存量博弈阶段,这套做法的成本开始显现:庞大的资产不再是竞争壁垒,反而成为沉重负担;主营业务利润被压到极薄时,任何一块非核心业务占用的资金和管理精力,都显得奢侈。
天合光能的选择,是把拳头收回来。
收回来,先要守住基本盘。今年上半年,公司光伏组件出货量突破25GW,稳居全球第一梯队;截至6月末,210尺寸至尊组件累计出货量突破260GW,保持全球第一。更值得关注的是结构,公司主动挑选订单,把资源向欧洲、拉美、东南亚等高毛利市场倾斜。
上半年研发投入21.11亿元,占营收比重6.60%,累计创造、刷新41项光伏电池效率世界纪录,钙钛矿相关专利申请量近700件。
收回来,更要把力气压在第二增长曲线上。储能,就是天合光能这几年投入最多的方向。
早在2019年,多数光伏企业还在观望时,高纪凡就成立合资公司,投入重资产,跨界电芯与系统集成,规划10GWh磷酸铁锂电芯产能和10GWh储能模组生产线。到今年6月,储能业务资产规模已达113亿元。天合储能也因此成为业内少有的“有芯”集成商,自有电芯成为差异化优势。
成绩正在显现。今年上半年,天合储能出货量超过5GWh,同比增长188%;海外出货占比超过90%,欧洲和拉美等高价值市场占到整体出货量一半以上;储能业务收入24.72亿元,同比增长92.3%,毛利率约21%,实现正向盈利。
标普全球能源报告显示,2025年天合光能在全球储能系统集成商中排行第8位。而用高纪凡的话说,综合实力已稳居全球前五。
AIDC算电协同,则是天合光能正在押注的新方向。
“算力的尽头是电力。”高纪凡的判断很直接:AI数据中心的算力越堆越高,越需要稳定、清洁、可调的电力支撑,而这恰好是光伏加储能最擅长的事。天合光能没有停留在卖单一产品,而是把绿电开发、构网型储能、配电侧的固态变压器(SST)以及算电协同调度,整合成一套端到端的方案。
在国内,它与中国联通等联手打造的三江源绿电智算融合示范微电网,已经实现100%绿电稳定供应,年供电超过1000万千瓦时;下一步,公司还计划自建数据中心示范项目,先把模式验证清楚。
储能占营收还不足8%,AIDC更是刚刚起步。但方向已经清楚:组件是基础,储能是增量,算电协同是未来。
父女携手跨周期
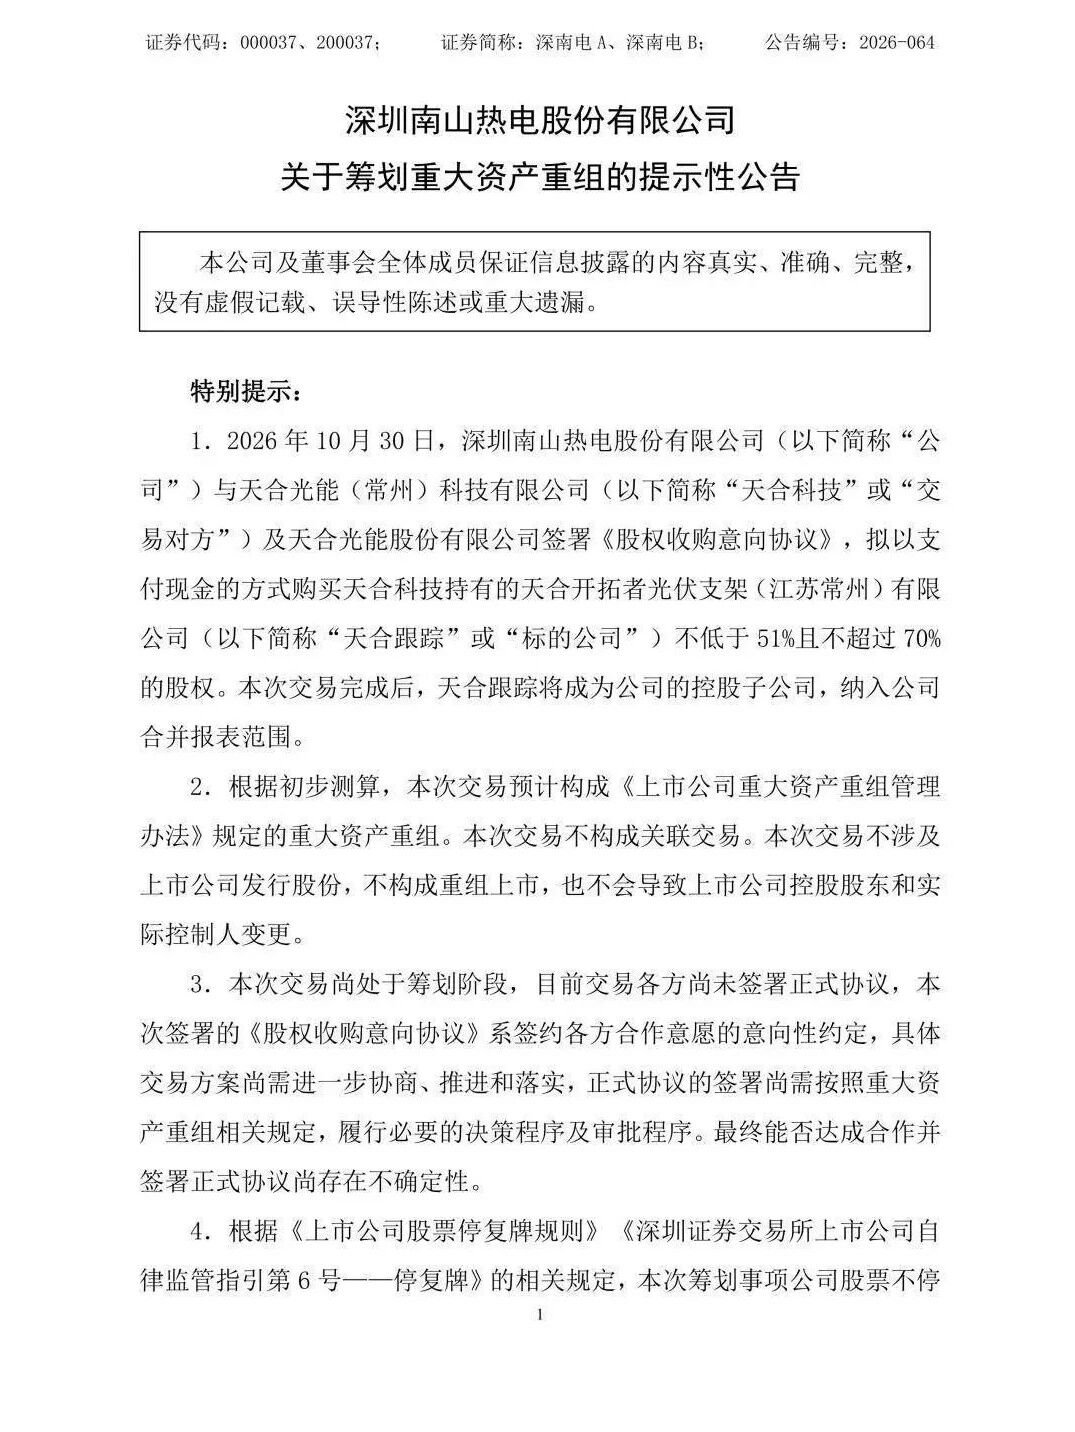
要看懂天合光能今天的取舍,就绕不开高纪凡这个人。
他1965年生于常州,1985年从南京大学化学系毕业,师从“中国量子化学之父”唐敖庆院士攻读硕士。1988年硕士毕业,他放弃赴美读博的机会,南下创业。1997年,他创立天合光能。
此后近三十年,中国光伏走过的每一步,他都在场。
2008年全球金融危机,同行大举扩张全产业链,他却自建天合光伏产业园,引进配套企业,给天合做配套。当别人因摊子铺得太大被金融危机重创时,天合光能反而轻装上阵;
2011年开始的欧美“双反”和2012年至2013年的行业寒冬,尚德、赛维LDK等昔日光伏巨头纷纷跌落,天合光能却在2014年坐上全球组件出货量第一的宝座;
2018年“531新政”冲击下,同行扎堆光伏电站,高纪凡又一次踩下刹车,主动下调电站项目目标,提醒团队重视收益和价值,而不是规模和补贴。
三次周期,三次反向操作。有人说他保守,但事实证明,这种“保守”让天合光能活到了今天,也做成了千亿龙头。
这一次,高纪凡面对的是光伏行业更深度的调整。2023年以来,行业进入产能消化与价格博弈的深度周期,天合光能也出现大额亏损。但减亏的节奏在加快:今年一季度减亏幅度接近八成,经营现金流由负转正;二季度单季归母净利润达1321万元,成功扭亏;前三季度累计亏损同比收窄53.77%。管理层判断,光伏行业正处在U型周期尾部,随着行业理性控产、供需关系修复,组件价格有望企稳回升。
和以往不同的是,这次高纪凡不再一个人走。
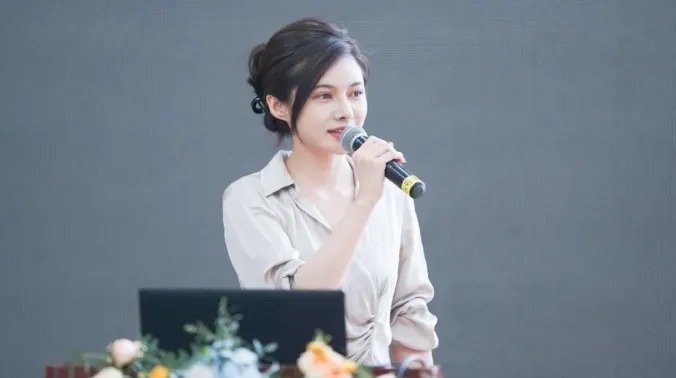
2025年1月,他的女儿高海纯出任天合光能联席董事长。她1993年出生,布朗大学毕业,在父亲身边历练了八年。家族传承、年轻力量,开始进入这家千亿巨头的决策层。
高纪凡曾说过:“预测未来不如创造未来。”过去,他靠预判和决断一次次穿越周期;现在,他身边多了一位年轻搭档。父女俩一个掌握方向,一个推动执行,天合光能的“传承”不再是外界的猜想,而是写进董事会名单里的事实。
卖掉天合跟踪控股权,不是天合光能故事的终点,而是它在周期底部重新排兵布阵的重要一步。这笔交易能否达到预期,仍需时间检验。
但至少,这位身经百战的光伏老兵没有坐等春天。他选择在寒冬里做减法,在压力下找增量,在周期底部为下一程积蓄弹药。
10月30日晚,深南电A一纸公告,把天合光能推到聚光灯下:公司拟以支付现金的方式购买天合光能全资孙公司天合开拓者光伏支架(江苏常州)有限公司(简称:天合跟踪)不低于51%、不超过70%股权。
若交易落地,这家全球跟踪支架排名第二的子公司将易主。
消息一出,市场第一反应是意外。买方深南电A,主业是燃气发电和综合能源服务;卖方天合光能,是全球光伏组件龙头。一个地方国资能源平台,为什么要买光伏支架资产?一个光伏巨头,又为什么舍得卖掉手里的“全球第二”?
光伏行业还在周期底部,天合光能这笔交易,不是简单的甩卖,而是一次理性的资产优化,一场积极的自救。
让出一张“好牌”
先看天合跟踪的成色。
这家公司并非无名之辈。2018年,天合光能收购西班牙跟踪支架企业Nclave,借此进入光伏支架领域;2021年完成全资控股后,Nclave的技术和工程经验全面融入天合体系。
到2025年,天合跟踪在全球跟踪支架行业的综合排名已升至第二。伍德麦肯兹2026年度全球跟踪支架制造商综合排名中,它再次位列亚军。
简单说,跟踪支架就是为光伏组件搭建的“骨架”,能根据太阳方位带动组件缓慢转动,让面板从早到晚都追着光走。同样的组件,配上这套算法和控制系统,发电量和收益都能提高一截。
八年时间,天合跟踪的业务触角伸向全球70多个国家,覆盖900多个光伏电站。2025年,其境外收入约28.4亿元,欧洲市场毛利率19.82%,其他境外市场21.3%,远高于境内的11.3%。
这是一张好牌。它不是亏损资产,也不是边缘业务。天合光能董事长高纪凡曾把它视作公司向智慧能源解决方案提供商转型的抓手之一,与集中式电站、分布式电站、储能等业务一起,构成系统解决方案业务群。
既然天合跟踪不是“包袱”,为什么还要卖?因为天合光能需要回血。今年前三季度,公司营收479.78亿元,归母净亏损19.42亿元,扣非净亏损41.05亿元。三季度末,资产负债率从2025年末的76.93%升至约79.70%,有息负债约400亿元,扣减现金资源后净负债仍超过200亿元。单季经营活动现金流也由正转负。
压力不止在报表上。今年3月、4月,天合光能两次向国银金租出售户用光伏电站及配套设施,价格合计36.46亿元;8月,高纪凡及其全资持股的江苏盘基投资通过询价转让减持1.55%股份,套现约4.57亿元,持股比例降至31.04%。更早之前,高纪凡为天合光能私有化回A借下的逾45亿元借款,经历两轮展期后,还款期限已延至今年9月。
把这些动作连起来看,逻辑就清楚了:在行业低谷里,现金流比利润表更重要,财务稳健比规模扩张更紧迫。卖掉天合跟踪控股权,换回流动性,把资源集中到更核心的战场,是天合光能眼下能做出的理性选择。
此次的交易结构也说明,这并非“甩包袱”。出让控股权之后,天合光能仍保留30%至49%的股份,业绩承诺的义务人还包括天合科技和天合光能母公司。天合光能让出了控制权,同时留住了协同,组件与支架的配套关系和项目合作都照旧。
这不是“断臂求生”的悲情,更像是“让出好牌、换回筹码”的算计。
把拳头收回来
过去几年,“垂直一体化”是光伏行业最受推崇的做法。从硅料、硅片、电池、组件,一路做到支架、电站、储能,各方都希望把产业链每一环的利润握在自己手里,用规模来平抑周期波动。
但当全行业进入产能过剩、价格竞争激烈的存量博弈阶段,这套做法的成本开始显现:庞大的资产不再是竞争壁垒,反而成为沉重负担;主营业务利润被压到极薄时,任何一块非核心业务占用的资金和管理精力,都显得奢侈。
天合光能的选择,是把拳头收回来。
收回来,先要守住基本盘。今年上半年,公司光伏组件出货量突破25GW,稳居全球第一梯队;截至6月末,210尺寸至尊组件累计出货量突破260GW,保持全球第一。更值得关注的是结构,公司主动挑选订单,把资源向欧洲、拉美、东南亚等高毛利市场倾斜。
上半年研发投入21.11亿元,占营收比重6.60%,累计创造、刷新41项光伏电池效率世界纪录,钙钛矿相关专利申请量近700件。
收回来,更要把力气压在第二增长曲线上。储能,就是天合光能这几年投入最多的方向。
早在2019年,多数光伏企业还在观望时,高纪凡就成立合资公司,投入重资产,跨界电芯与系统集成,规划10GWh磷酸铁锂电芯产能和10GWh储能模组生产线。到今年6月,储能业务资产规模已达113亿元。天合储能也因此成为业内少有的“有芯”集成商,自有电芯成为差异化优势。
成绩正在显现。今年上半年,天合储能出货量超过5GWh,同比增长188%;海外出货占比超过90%,欧洲和拉美等高价值市场占到整体出货量一半以上;储能业务收入24.72亿元,同比增长92.3%,毛利率约21%,实现正向盈利。
标普全球能源报告显示,2025年天合光能在全球储能系统集成商中排行第8位。而用高纪凡的话说,综合实力已稳居全球前五。
AIDC算电协同,则是天合光能正在押注的新方向。
“算力的尽头是电力。”高纪凡的判断很直接:AI数据中心的算力越堆越高,越需要稳定、清洁、可调的电力支撑,而这恰好是光伏加储能最擅长的事。天合光能没有停留在卖单一产品,而是把绿电开发、构网型储能、配电侧的固态变压器(SST)以及算电协同调度,整合成一套端到端的方案。
在国内,它与中国联通等联手打造的三江源绿电智算融合示范微电网,已经实现100%绿电稳定供应,年供电超过1000万千瓦时;下一步,公司还计划自建数据中心示范项目,先把模式验证清楚。
储能占营收还不足8%,AIDC更是刚刚起步。但方向已经清楚:组件是基础,储能是增量,算电协同是未来。
父女携手跨周期
要看懂天合光能今天的取舍,就绕不开高纪凡这个人。
他1965年生于常州,1985年从南京大学化学系毕业,师从“中国量子化学之父”唐敖庆院士攻读硕士。1988年硕士毕业,他放弃赴美读博的机会,南下创业。1997年,他创立天合光能。
此后近三十年,中国光伏走过的每一步,他都在场。
2008年全球金融危机,同行大举扩张全产业链,他却自建天合光伏产业园,引进配套企业,给天合做配套。当别人因摊子铺得太大被金融危机重创时,天合光能反而轻装上阵;
2011年开始的欧美“双反”和2012年至2013年的行业寒冬,尚德、赛维LDK等昔日光伏巨头纷纷跌落,天合光能却在2014年坐上全球组件出货量第一的宝座;
2018年“531新政”冲击下,同行扎堆光伏电站,高纪凡又一次踩下刹车,主动下调电站项目目标,提醒团队重视收益和价值,而不是规模和补贴。
三次周期,三次反向操作。有人说他保守,但事实证明,这种“保守”让天合光能活到了今天,也做成了千亿龙头。
这一次,高纪凡面对的是光伏行业更深度的调整。2023年以来,行业进入产能消化与价格博弈的深度周期,天合光能也出现大额亏损。但减亏的节奏在加快:今年一季度减亏幅度接近八成,经营现金流由负转正;二季度单季归母净利润达1321万元,成功扭亏;前三季度累计亏损同比收窄53.77%。管理层判断,光伏行业正处在U型周期尾部,随着行业理性控产、供需关系修复,组件价格有望企稳回升。
和以往不同的是,这次高纪凡不再一个人走。
2025年1月,他的女儿高海纯出任天合光能联席董事长。她1993年出生,布朗大学毕业,在父亲身边历练了八年。家族传承、年轻力量,开始进入这家千亿巨头的决策层。
高纪凡曾说过:“预测未来不如创造未来。”过去,他靠预判和决断一次次穿越周期;现在,他身边多了一位年轻搭档。父女俩一个掌握方向,一个推动执行,天合光能的“传承”不再是外界的猜想,而是写进董事会名单里的事实。
卖掉天合跟踪控股权,不是天合光能故事的终点,而是它在周期底部重新排兵布阵的重要一步。这笔交易能否达到预期,仍需时间检验。
但至少,这位身经百战的光伏老兵没有坐等春天。他选择在寒冬里做减法,在压力下找增量,在周期底部为下一程积蓄弹药。