
“船王”任元林押注苏北,在下一盘什么棋?
-
苏商会
2026-11-05 10:05 -
文:
羚羊角
扬子江海事发展有限公司与江苏海丰造船有限公司签下4艘5万吨油化船建造合同,并为5万吨、11.4万吨油化船举行铺底仪式。
10月31日,江苏盐城响水县陈家港,海丰造船厂区,一场签约铺底仪式办得热热闹闹。
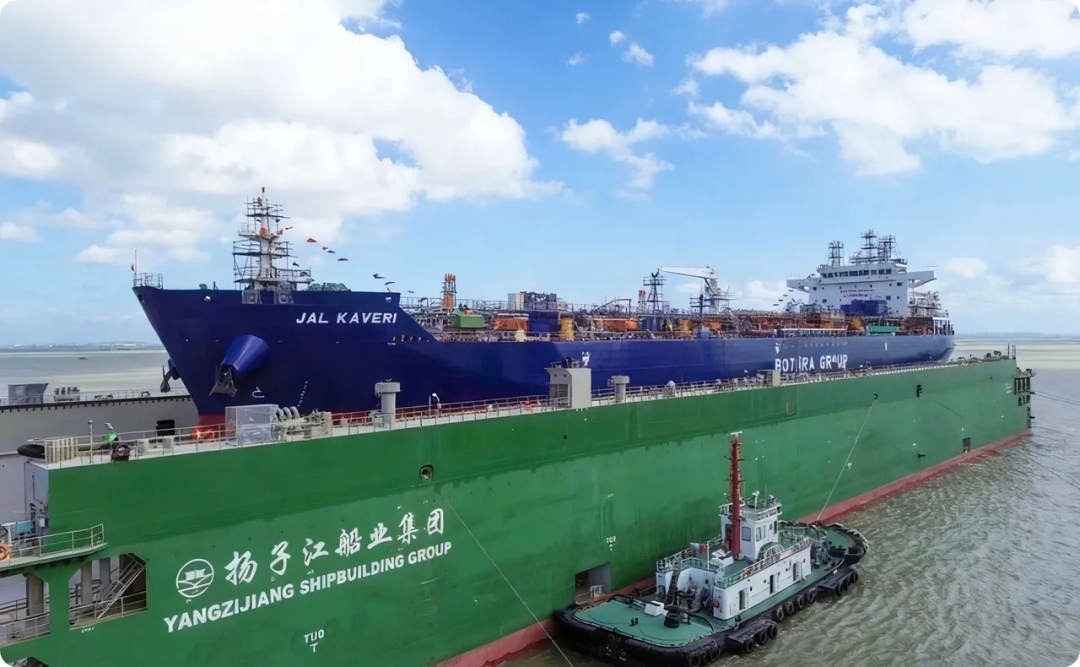
扬子江海事发展有限公司(简称:扬子江海事)与江苏海丰造船有限公司(简称:海丰造船)签下4艘5万吨油化船建造合同,并为5万吨、11.4万吨油化船举行铺底仪式。
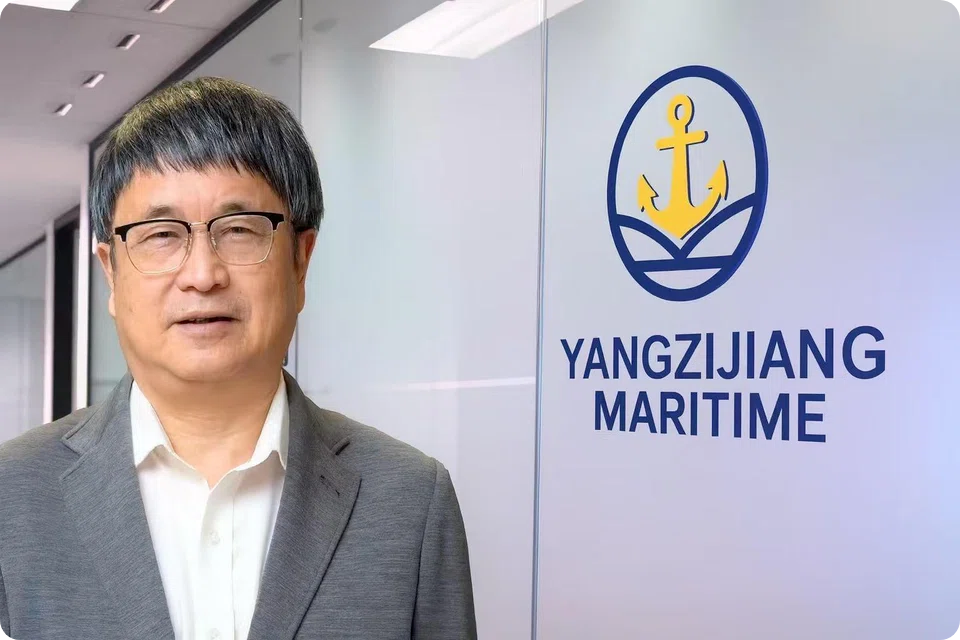
扬子江海事执行董事长兼首席执行官任元林到场见证,并评价海丰造船是“未来之星”。
一次签约,连着船厂的复活、订单的排期,也连着一位船王的新航向。
瞄上响水,订单落地
10月31日的响水陈家港,海风里带着船台施工的气息。扬子江海事与海丰造船正式签署4艘5万吨级MR油化船建造合同;同一天,5万吨油化船2号船、11.4万吨级LR2油船1号船铺底。
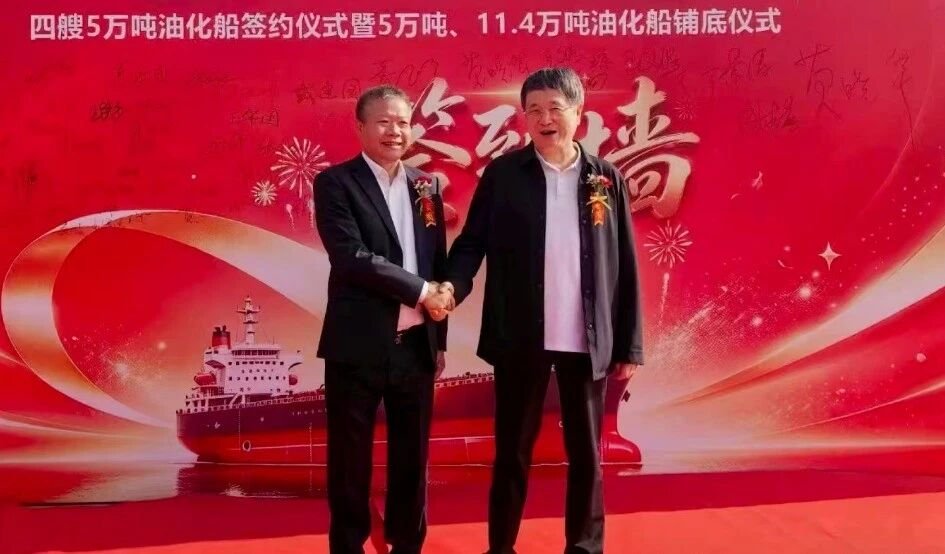
铺底不是简单的仪式。它意味着船舶从协议、图纸走向船台合拢,项目进入实质性建造流程。任元林亲自到场,足见这笔订单的分量。海丰造船董事长王华国也在现场,双方从去年起持续洽谈,此次签约的4艘5万吨级油化船,是合作清单上的最新一笔。
回看双方合作,节奏很快。根据克拉克森的数据,今年1月,扬子江海事在海丰造船订造2艘MR型油化船和2艘LR2型油船;3月追加2艘MR型油化船和2艘LR2型油船;4月再订造4艘LR2型油船;6月和8月分别订造4艘MR型油化船;9月底又签署2艘LR2型油船订单,单船造价接近8000万美元。
叠加本次4艘新船,双方年内累计签约新船已达26艘,金额超过10亿美元。
热闹的订单背后,沉寂多年的苏北船厂正被重新唤醒。
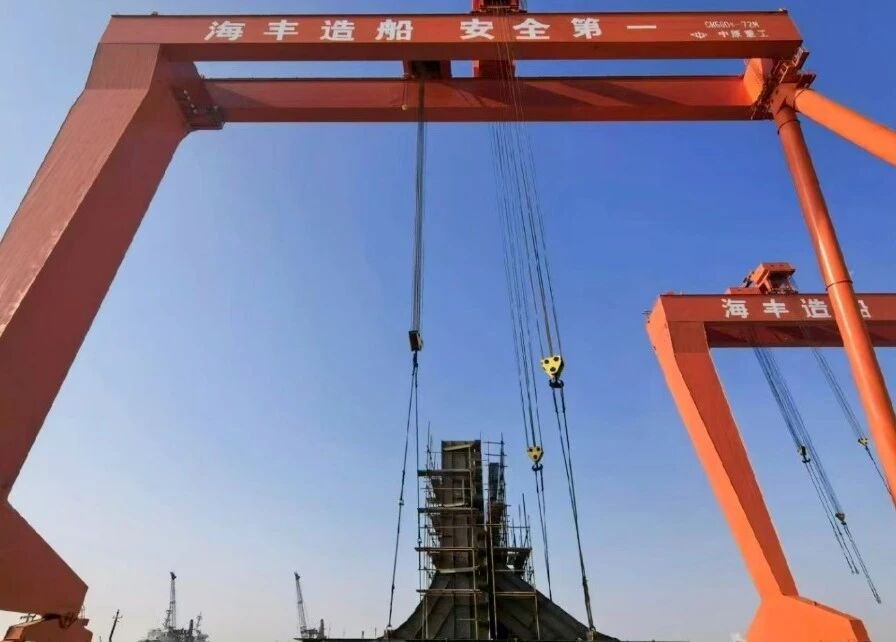
海丰造船成立于2007年,注册资本8800万元,坐落在响水陈家港,具备修造10万吨级以下民用船舶的硬件能力。但它也曾长期沉寂:经历长期停产,涉及司法拍卖及破产案件,还有欠税记录。
转折出现在重组之后。2025年10月重组后,公司相继投入13亿元,推进生产设施和建造能力提升,拥有土地1548亩、船台7个,重点发展油化船和海洋装备业务。
目前,海丰已开工建造4艘5万吨级油化船及2艘11.4万吨级油化船。两艘大型油化船铺底,意味着项目正向船台建造推进。
王华国给2027年定下“保三争四”的交付目标——若交付4艘船,对应产值预计约15亿元至20亿元。陈家港镇方面也表示,将做好项目跟踪保障,完善船舶海工产业链,助力当地建设三百亿级船舶海工产业集群。
更值得注意的是,海丰造船眼下是扬子江海事唯一公开的船东客户。随着订单持续落地,这家曾长期沉寂的船厂重新进入新造船市场;扬子江海事订造的11.4万吨级LR2,将成为海丰迄今承建的最大船型。
任元林在现场说:“海丰其实是一个未来之星,它现在的整个布局、整个框架都已经铺开。”这句话,既是对海丰的点赞,也点出了双方合作的逻辑:一边是有订单、有技术、有管理经验的扬子江海事,一边是有岸线、有船台、有产能恢复需求的海丰造船。
产能嫁接,不是简单给订单,而是把船厂重新拉回国际造船市场的轨道。扬子江不仅盘活了一个企业,也给自己找到了一条新航向——用二线船厂的产能和成本优势,锁定船位,滚动资产。
从“造船”到“投船”
任元林的老本行是造船,但他近年明显在“换个活法”。
2025年4月,扬子江金控分拆设立扬子江海事,同年11月登陆新加坡交易所主板,成为扬子江船业集团旗下第三家上市平台。任元林亲自出任执行董事长兼首席执行官。
自此,扬子江船业“造好船”,扬子江金控“管好钱”,扬子江海事“投好船”的三驾马车格局正式成型。
与传统船东闷头造自己的船不同,扬子江海事把自己定位成“一站式海事金融解决方案提供商”:一头连接船厂、船东,一头连接租赁机构和资本市场。
它的打法很清晰——趁着造船周期低谷,以有竞争力的价格拿下优质新造船和二手船队;等行情回暖、船价上涨,再靠转售、长期期租、资本运作回笼资金,循环往复、滚动做大。
因为与中国二三线船厂结成战略同盟,加上集团在设备采购、技术监督上的优势,它的新船采购成本,最高可比一线市场价格便宜约20%。
这正是海丰这样的船厂对扬子江海事有价值的原因:船台、岸线和产能,是周期里的稀缺资源。谁能在船价上行前锁定船位,谁就多一分主动权。
凭借这套思路,扬子江海事在2026年跑成了全球新造船市场最活跃的船东之一。据VesselsValue数据,截至今年9月上旬,扬子江海事以40艘新船订单、总价值26.4亿美元位居全球船东榜首。
根据扬子江海事在9月18日发布的公告,其新造船投资组合共涉及98艘船舶(含备选订单),包括7艘已交付、75艘确定在建、16艘选择权船;其中12艘在建新船已签署转售合同。到10月,随着在海丰造船敲定新一批LR2型油轮订单,公司新造船投资组合迈过百艘关口,提前兑现2026年底新船下单超百艘的目标。
一口气签下这么多订单,背后是任元林的判断。
他看准了油化船市场更新换代的大势:老船批量淘汰、全球能源贸易格局生变,5万吨级 MR 油化船适配成品油和化工品跨区域运输,正是东南亚、亚欧航线的抢手货。批量订造合规节能新船,既能满足国际海事组织越来越严的碳排放要求,也能抢在航运周期窗口期布局,为日后的租赁与资产处置留足空间。
掌舵者的远见,在这里落到了实打实的船台上。
船王的底气:2035年没有问题
任元林对市场的判断,一向不只盯着眼前。
不久前在南通,他把话说得很直接:“造船市场到2035年没有问题。”
在他口中,这是8到10年的高光时期。他不是凭感觉。他先看格局:今天中国造船份额已经超过全球其余国家的总和,韩国约占两成,日本“可以忽略”;江苏是全国第一造船大省,南通、泰州都在第一方阵。
然后他拆出三重驱动——存量、增量、变量。
存量,是未来15年全球约有4.6万艘船需要更新淘汰。造船周期动辄两三年,光这批“换船潮”,就是看得见、算得清的存量市场;
增量,是中国要和美国竞争“AI大王”,AI的尽头是能源,能源的尽头是运输。能源运输需求往上走,新船需求就跟着往上走;
变量,是美伊这类地缘冲突短期很难真正解决,冲突一起,传统航线效率下降,因素叠加推动船东下单,全球对大型油轮的需求一下子爆发。中国船厂的优势——产能、成本、交付周期——便在全球市场中凸显出来。
三重驱动叠加,他给出了那句让全场印象最深的判断:“造船市场到2035年没有问题。”而他自己手上的订单,就是最硬的论据:扬子江在谈订单,已经排到2030年。
能讲出这样的话,底气源于任元林在船海里摸爬滚打了半个世纪。
1975年,年轻的任元林进入江阴造船厂,从一名普通电焊工做起;29岁破格提拔为副厂长,40岁全面执掌船厂。1997年亚洲金融危机爆发之际,他正式接手濒临困境的扬子江船厂。
改革、自掏积蓄、动员员工集资,随后回购政府股份、引入外部投资者,2004年建成中国第一家民营造船控股公司。
2007年,扬子江船业登陆新加坡交易所,成为中国首家赴海外上市的民营造船企业,赢得低成本国际融资渠道。
2019年,他把董事长职务平稳交棒给儿子任乐天,完成了精心设计的“三维接班”。
但这位民营船王并没有就此止步。从分拆金控到推动海事上市,他一直在谋划从“造船”向“造船+金融+海事服务”的转型。
用他自己的话说:大海不干,造船不止。
眼下,当别人还在为订单发愁时,这位“老船王”已经带着扬子江海事,把订单当成了可以买卖、可以出租、可以变现的资产,在2035年之前的这片蓝海里,稳稳落子。
10月31日,江苏盐城响水县陈家港,海丰造船厂区,一场签约铺底仪式办得热热闹闹。
扬子江海事发展有限公司(简称:扬子江海事)与江苏海丰造船有限公司(简称:海丰造船)签下4艘5万吨油化船建造合同,并为5万吨、11.4万吨油化船举行铺底仪式。
扬子江海事执行董事长兼首席执行官任元林到场见证,并评价海丰造船是“未来之星”。
一次签约,连着船厂的复活、订单的排期,也连着一位船王的新航向。
瞄上响水,订单落地
10月31日的响水陈家港,海风里带着船台施工的气息。扬子江海事与海丰造船正式签署4艘5万吨级MR油化船建造合同;同一天,5万吨油化船2号船、11.4万吨级LR2油船1号船铺底。
铺底不是简单的仪式。它意味着船舶从协议、图纸走向船台合拢,项目进入实质性建造流程。任元林亲自到场,足见这笔订单的分量。海丰造船董事长王华国也在现场,双方从去年起持续洽谈,此次签约的4艘5万吨级油化船,是合作清单上的最新一笔。
回看双方合作,节奏很快。根据克拉克森的数据,今年1月,扬子江海事在海丰造船订造2艘MR型油化船和2艘LR2型油船;3月追加2艘MR型油化船和2艘LR2型油船;4月再订造4艘LR2型油船;6月和8月分别订造4艘MR型油化船;9月底又签署2艘LR2型油船订单,单船造价接近8000万美元。
叠加本次4艘新船,双方年内累计签约新船已达26艘,金额超过10亿美元。
热闹的订单背后,沉寂多年的苏北船厂正被重新唤醒。
海丰造船成立于2007年,注册资本8800万元,坐落在响水陈家港,具备修造10万吨级以下民用船舶的硬件能力。但它也曾长期沉寂:经历长期停产,涉及司法拍卖及破产案件,还有欠税记录。
转折出现在重组之后。2025年10月重组后,公司相继投入13亿元,推进生产设施和建造能力提升,拥有土地1548亩、船台7个,重点发展油化船和海洋装备业务。
目前,海丰已开工建造4艘5万吨级油化船及2艘11.4万吨级油化船。两艘大型油化船铺底,意味着项目正向船台建造推进。
王华国给2027年定下“保三争四”的交付目标——若交付4艘船,对应产值预计约15亿元至20亿元。陈家港镇方面也表示,将做好项目跟踪保障,完善船舶海工产业链,助力当地建设三百亿级船舶海工产业集群。
更值得注意的是,海丰造船眼下是扬子江海事唯一公开的船东客户。随着订单持续落地,这家曾长期沉寂的船厂重新进入新造船市场;扬子江海事订造的11.4万吨级LR2,将成为海丰迄今承建的最大船型。
任元林在现场说:“海丰其实是一个未来之星,它现在的整个布局、整个框架都已经铺开。”这句话,既是对海丰的点赞,也点出了双方合作的逻辑:一边是有订单、有技术、有管理经验的扬子江海事,一边是有岸线、有船台、有产能恢复需求的海丰造船。
产能嫁接,不是简单给订单,而是把船厂重新拉回国际造船市场的轨道。扬子江不仅盘活了一个企业,也给自己找到了一条新航向——用二线船厂的产能和成本优势,锁定船位,滚动资产。
从“造船”到“投船”
任元林的老本行是造船,但他近年明显在“换个活法”。
2025年4月,扬子江金控分拆设立扬子江海事,同年11月登陆新加坡交易所主板,成为扬子江船业集团旗下第三家上市平台。任元林亲自出任执行董事长兼首席执行官。
自此,扬子江船业“造好船”,扬子江金控“管好钱”,扬子江海事“投好船”的三驾马车格局正式成型。
与传统船东闷头造自己的船不同,扬子江海事把自己定位成“一站式海事金融解决方案提供商”:一头连接船厂、船东,一头连接租赁机构和资本市场。
它的打法很清晰——趁着造船周期低谷,以有竞争力的价格拿下优质新造船和二手船队;等行情回暖、船价上涨,再靠转售、长期期租、资本运作回笼资金,循环往复、滚动做大。
因为与中国二三线船厂结成战略同盟,加上集团在设备采购、技术监督上的优势,它的新船采购成本,最高可比一线市场价格便宜约20%。
这正是海丰这样的船厂对扬子江海事有价值的原因:船台、岸线和产能,是周期里的稀缺资源。谁能在船价上行前锁定船位,谁就多一分主动权。
凭借这套思路,扬子江海事在2026年跑成了全球新造船市场最活跃的船东之一。据VesselsValue数据,截至今年9月上旬,扬子江海事以40艘新船订单、总价值26.4亿美元位居全球船东榜首。
根据扬子江海事在9月18日发布的公告,其新造船投资组合共涉及98艘船舶(含备选订单),包括7艘已交付、75艘确定在建、16艘选择权船;其中12艘在建新船已签署转售合同。到10月,随着在海丰造船敲定新一批LR2型油轮订单,公司新造船投资组合迈过百艘关口,提前兑现2026年底新船下单超百艘的目标。
一口气签下这么多订单,背后是任元林的判断。
他看准了油化船市场更新换代的大势:老船批量淘汰、全球能源贸易格局生变,5万吨级 MR 油化船适配成品油和化工品跨区域运输,正是东南亚、亚欧航线的抢手货。批量订造合规节能新船,既能满足国际海事组织越来越严的碳排放要求,也能抢在航运周期窗口期布局,为日后的租赁与资产处置留足空间。
掌舵者的远见,在这里落到了实打实的船台上。
船王的底气:2035年没有问题
任元林对市场的判断,一向不只盯着眼前。
不久前在南通,他把话说得很直接:“造船市场到2035年没有问题。”
在他口中,这是8到10年的高光时期。他不是凭感觉。他先看格局:今天中国造船份额已经超过全球其余国家的总和,韩国约占两成,日本“可以忽略”;江苏是全国第一造船大省,南通、泰州都在第一方阵。
然后他拆出三重驱动——存量、增量、变量。
存量,是未来15年全球约有4.6万艘船需要更新淘汰。造船周期动辄两三年,光这批“换船潮”,就是看得见、算得清的存量市场;
增量,是中国要和美国竞争“AI大王”,AI的尽头是能源,能源的尽头是运输。能源运输需求往上走,新船需求就跟着往上走;
变量,是美伊这类地缘冲突短期很难真正解决,冲突一起,传统航线效率下降,因素叠加推动船东下单,全球对大型油轮的需求一下子爆发。中国船厂的优势——产能、成本、交付周期——便在全球市场中凸显出来。
三重驱动叠加,他给出了那句让全场印象最深的判断:“造船市场到2035年没有问题。”而他自己手上的订单,就是最硬的论据:扬子江在谈订单,已经排到2030年。
能讲出这样的话,底气源于任元林在船海里摸爬滚打了半个世纪。
1975年,年轻的任元林进入江阴造船厂,从一名普通电焊工做起;29岁破格提拔为副厂长,40岁全面执掌船厂。1997年亚洲金融危机爆发之际,他正式接手濒临困境的扬子江船厂。
改革、自掏积蓄、动员员工集资,随后回购政府股份、引入外部投资者,2004年建成中国第一家民营造船控股公司。
2007年,扬子江船业登陆新加坡交易所,成为中国首家赴海外上市的民营造船企业,赢得低成本国际融资渠道。
2019年,他把董事长职务平稳交棒给儿子任乐天,完成了精心设计的“三维接班”。
但这位民营船王并没有就此止步。从分拆金控到推动海事上市,他一直在谋划从“造船”向“造船+金融+海事服务”的转型。
用他自己的话说:大海不干,造船不止。
眼下,当别人还在为订单发愁时,这位“老船王”已经带着扬子江海事,把订单当成了可以买卖、可以出租、可以变现的资产,在2035年之前的这片蓝海里,稳稳落子。