
苏州夫妻联手突围,580亿巨头如何过冬?
-
苏商会
2026-11-03 09:52 -
文:
杨乐多
据阿特斯财报,7月至9月,公司营收58.6亿元,同比下滑42.6%,净亏损3.95亿元。
近日,苏州光伏龙头阿特斯发布了第三季度业绩。
据阿特斯财报,7月至9月,公司营收58.6亿元,同比下滑42.6%,净亏损3.95亿元。而就在一个月前,阿特斯刚刚完成人事交接——张含冰刚刚接过总裁一职,她是董事长瞿晓铧的妻子。至此,阿特斯的所有权与经营权,收拢到这对夫妻手中。
夫妻联手,象征着权力向创始人家庭进一步集中,同时,阿特斯的储能业务正在从“第二曲线”变成“主力部队”。
面对光伏寒冬,这对夫妻将如何应对?
寒冬将至,三重压力
10月29日晚间,阿特斯披露2026年第三季度报告,前三季度实现营业收入186.47亿元,同比下降40.37%;归母净利润亏损9526万元,上年同期盈利9.89亿元;扣非归母净利润亏损7.49亿元,同比下滑166.92%。
第三季度单季营收58.63亿元,同比下降42.63%,归母净利润亏损3.95亿元,扣非亏损4.97亿元。上半年公司尚实现约3亿元归母净利润,三季度单季亏损直接把前三季度累计利润拖入负值,经营压力在三季度集中释放。
从资产负债表看,截至9月底,阿特斯货币资金79.64亿元,较2025年末的114.69亿元下降;应收账款74.01亿元,存货51.35亿元,均低于年初;总资产582.51亿元,较年初下降9.52%。
经营的一重压力在于光伏主业收缩幅度加大。如今国内组件价格太低,公司选择不跟低价订单硬卷,前三季度组件出货只有6.2GW,三季度单季2.2GW。出货变少,产线闲置,折旧照摊,这部分固定成本吃掉了利润。
早在阿特斯发布的今年半年报中就写明,如今公司的储能板块已经超越光伏成为收入的第一大来源,前三季度报告显示,阿特斯储能累计出货约9GWh,同比增长约55%。
那为什么依然没有缓解亏损呢?销量翻倍并不等于利润翻倍,储能毛利率上半年约20.9%,三季度回落到15%附近,电芯成本、系统集成、海外物流和交付周期都在压缩利润空间。
目前,储能先撑住的是阿特斯经营的基本盘,利润弹性还没完全释放,这是第二重经营压力。
而第三重压力则是来自海外。
据悉,受美国《大而美法案》对“受限制外国实体”的认定影响,阿特斯把美国制造主体股权降到24.9%,转为合资运营加资产出租。2025年涉及调整的美国本地组件制造交付量约3.6GW,相关收入约占当年上市公司营收的18.7%。
高毛利的美国制造收入不再全额并表,租金和投资收益从三季度起才开始确认,中间存在一段收益缺口。
再加上三季度集中计提约2.79亿元资产及信用减值,汇兑等因素推高财务费用,利润表就被进一步压低了。
阿特斯的业绩承压,本质上是光伏、储能、美国业务三重因素同时处于换挡期,形成了阶段性的利润真空。
一个月前,阿特斯刚刚完成人事交接,董事长瞿晓铧的妻子接任总裁,这对夫妻后续将如何带领这家资产580亿元的巨头过冬?
“第二曲线”突围
过去几年,光伏行业的竞争愈发内卷——组件价格持续下行,企业如果继续追求规模扩张,很容易陷入“卖得越多、利润越薄”的困境。
在这样的经营环境下,储能的重要性就凸显出来了。
早在2017年,创始人瞿晓铧便牵头成立储能部门,对该业务板块保持了极大耐心,等待了整整6年,才迎来首批储能系统产品成功下线。
阿特斯管理层预计,到2030年,光伏和储能的全球新增装机容量,有望达到1TW和1TWh,储能是阿特斯的第二增长曲线。
而今年上半年,阿特斯的大型储能系统销量为6.1GWh,同比增长103.3%,储能收入约56.6亿元,占上半年收入约44%。前三季度储能累计出货约9GWh,同比增长约55%,交付覆盖北美、欧洲、澳洲等主力市场。
这些数据说明,储能已经从阿特斯的补充业务,变成了支撑公司经营的重要板块。
阿特斯重视储能,还有一个关键原因是储能业务能对冲光伏周期的波动。
光伏组件受行业供需、价格战、贸易政策和产能变化影响很大,盈利稳定性较弱。储能则面向电力系统调峰、调频、可再生能源消纳、工商业用电管理以及家庭能源管理等场景,需求来源更分散。尤其是全球新能源装机持续增长后,光伏、风电等波动性电源比例提高,储能成为维持电网稳定和提升电力利用效率的重要环节。
在海外业务方面,美国业务是阿特斯另一条关键通道,面对关税与政策限制,公司通过合资与租赁重构参与方式,不再全额并表美国制造资产,而是以股权收益和租金收入继续分享当地高毛利市场。
尽管短期内由于光伏业务缩减、利润承压,但阿特斯三季度经营现金流约为7.75亿元,较上半年的净流出明显改善,实现单季转正,说明经营压力正在逐步缓解,储能和美国业务的利润恢复也只是时间问题。
新上任的女总裁
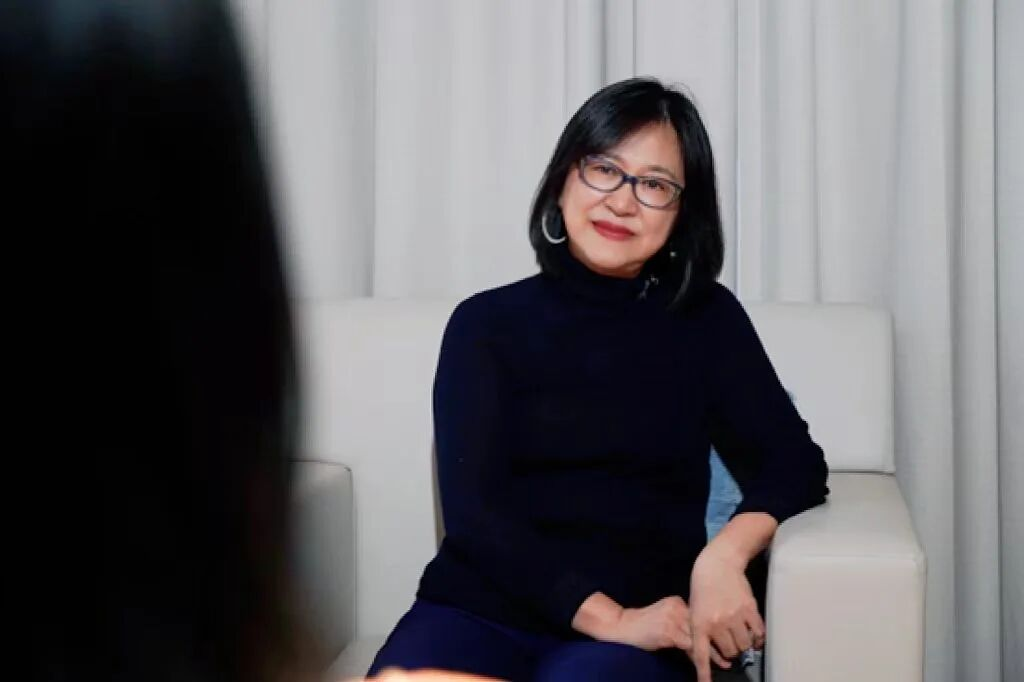
新接任阿特斯总裁的张含冰出生于1958年,拥有加拿大国籍。她早年曾在上海担任英语教师,后来前往加拿大从事证券交易工作。
2001年,她与丈夫瞿晓铧共同创办阿特斯。如今,两人仍是公司的共同实际控制人。
阿特斯早期业务逐步稳定后,张含冰开始更多走到台前。2005年,她负责全球市场相关工作,重点推进品牌建设与市场拓展。
2005年4月,她带领三名女员工参加德国光伏展会,这是阿特斯在国际舞台上的一次重要亮相,也帮助公司产品进一步进入欧洲市场,为公司全球化发展打下基础。
张含冰在阿特斯的发展过程中并非只是负责市场形象。2008年全球金融危机期间,欧美光伏市场需求明显下滑,许多中国光伏企业因资金压力陷入困境。张含冰与瞿晓铧共同推动公司调整经营策略,建立客户信用评级体系,完善客户筛选机制,同时加强现金流储备。
这些措施帮助阿特斯在行业低谷中保持了较强抗风险能力,也成为公司能够穿越周期的重要原因之一。
2021年,张含冰被任命为阿特斯首席可持续发展官,参与推动公司在环境、社会和公司治理方面的布局。阿特斯随后获得ISS ESG Prime最高评级,张含冰也连续两年入选福布斯中国“杰出商界女性100强”榜单。
此次出任总裁前,她担任公司副总裁,对公司治理、市场体系和可持续发展方向都有比较深地参与。
不过,这次总裁更替也有明显的过渡意味。前任总裁庄岩原定任期到2026年12月19日,距离张含冰接任时不足三个月。张含冰当时接任,更像是临时补位。三个月后,阿特斯是否继续由张含冰担任总裁,仍需观察。
公司公告称,庄岩因到龄退休卸任集团董事和总裁职务。但他并未真正离开阿特斯体系,而是转任子公司深圳闻储创新科技有限公司董事长兼法定代表人。
这家子公司成立于2021年,主要布局户用储能业务,产品已经进入美国、英国、德国、西班牙、意大利等市场。
把原集团总裁安排到户储子公司坐镇,这也进一步说明阿特斯正在提升户用储能的战略地位。
目前,全球户用储能市场也处在快速增长阶段。2026年上半年,全球户储出货同比增长137.67%,明显高于储能系统整体出货增速。阿特斯此时强化户储布局,正是看中了这一细分赛道的成长空间。
因此,张含冰出任总裁,既体现了阿特斯对资深管理者的信任,也反映出公司在关键阶段需要稳定治理结构。而庄岩转任户储子公司负责人,则说明阿特斯正在把储能,尤其是户用储能,放到更核心的位置。
近日,苏州光伏龙头阿特斯发布了第三季度业绩。
据阿特斯财报,7月至9月,公司营收58.6亿元,同比下滑42.6%,净亏损3.95亿元。而就在一个月前,阿特斯刚刚完成人事交接——张含冰刚刚接过总裁一职,她是董事长瞿晓铧的妻子。至此,阿特斯的所有权与经营权,收拢到这对夫妻手中。
夫妻联手,象征着权力向创始人家庭进一步集中,同时,阿特斯的储能业务正在从“第二曲线”变成“主力部队”。
面对光伏寒冬,这对夫妻将如何应对?
寒冬将至,三重压力
10月29日晚间,阿特斯披露2026年第三季度报告,前三季度实现营业收入186.47亿元,同比下降40.37%;归母净利润亏损9526万元,上年同期盈利9.89亿元;扣非归母净利润亏损7.49亿元,同比下滑166.92%。
第三季度单季营收58.63亿元,同比下降42.63%,归母净利润亏损3.95亿元,扣非亏损4.97亿元。上半年公司尚实现约3亿元归母净利润,三季度单季亏损直接把前三季度累计利润拖入负值,经营压力在三季度集中释放。
从资产负债表看,截至9月底,阿特斯货币资金79.64亿元,较2025年末的114.69亿元下降;应收账款74.01亿元,存货51.35亿元,均低于年初;总资产582.51亿元,较年初下降9.52%。
经营的一重压力在于光伏主业收缩幅度加大。如今国内组件价格太低,公司选择不跟低价订单硬卷,前三季度组件出货只有6.2GW,三季度单季2.2GW。出货变少,产线闲置,折旧照摊,这部分固定成本吃掉了利润。
早在阿特斯发布的今年半年报中就写明,如今公司的储能板块已经超越光伏成为收入的第一大来源,前三季度报告显示,阿特斯储能累计出货约9GWh,同比增长约55%。
那为什么依然没有缓解亏损呢?销量翻倍并不等于利润翻倍,储能毛利率上半年约20.9%,三季度回落到15%附近,电芯成本、系统集成、海外物流和交付周期都在压缩利润空间。
目前,储能先撑住的是阿特斯经营的基本盘,利润弹性还没完全释放,这是第二重经营压力。
而第三重压力则是来自海外。
据悉,受美国《大而美法案》对“受限制外国实体”的认定影响,阿特斯把美国制造主体股权降到24.9%,转为合资运营加资产出租。2025年涉及调整的美国本地组件制造交付量约3.6GW,相关收入约占当年上市公司营收的18.7%。
高毛利的美国制造收入不再全额并表,租金和投资收益从三季度起才开始确认,中间存在一段收益缺口。
再加上三季度集中计提约2.79亿元资产及信用减值,汇兑等因素推高财务费用,利润表就被进一步压低了。
阿特斯的业绩承压,本质上是光伏、储能、美国业务三重因素同时处于换挡期,形成了阶段性的利润真空。
一个月前,阿特斯刚刚完成人事交接,董事长瞿晓铧的妻子接任总裁,这对夫妻后续将如何带领这家资产580亿元的巨头过冬?
“第二曲线”突围
过去几年,光伏行业的竞争愈发内卷——组件价格持续下行,企业如果继续追求规模扩张,很容易陷入“卖得越多、利润越薄”的困境。
在这样的经营环境下,储能的重要性就凸显出来了。
早在2017年,创始人瞿晓铧便牵头成立储能部门,对该业务板块保持了极大耐心,等待了整整6年,才迎来首批储能系统产品成功下线。
阿特斯管理层预计,到2030年,光伏和储能的全球新增装机容量,有望达到1TW和1TWh,储能是阿特斯的第二增长曲线。
而今年上半年,阿特斯的大型储能系统销量为6.1GWh,同比增长103.3%,储能收入约56.6亿元,占上半年收入约44%。前三季度储能累计出货约9GWh,同比增长约55%,交付覆盖北美、欧洲、澳洲等主力市场。
这些数据说明,储能已经从阿特斯的补充业务,变成了支撑公司经营的重要板块。
阿特斯重视储能,还有一个关键原因是储能业务能对冲光伏周期的波动。
光伏组件受行业供需、价格战、贸易政策和产能变化影响很大,盈利稳定性较弱。储能则面向电力系统调峰、调频、可再生能源消纳、工商业用电管理以及家庭能源管理等场景,需求来源更分散。尤其是全球新能源装机持续增长后,光伏、风电等波动性电源比例提高,储能成为维持电网稳定和提升电力利用效率的重要环节。
在海外业务方面,美国业务是阿特斯另一条关键通道,面对关税与政策限制,公司通过合资与租赁重构参与方式,不再全额并表美国制造资产,而是以股权收益和租金收入继续分享当地高毛利市场。
尽管短期内由于光伏业务缩减、利润承压,但阿特斯三季度经营现金流约为7.75亿元,较上半年的净流出明显改善,实现单季转正,说明经营压力正在逐步缓解,储能和美国业务的利润恢复也只是时间问题。
新上任的女总裁
新接任阿特斯总裁的张含冰出生于1958年,拥有加拿大国籍。她早年曾在上海担任英语教师,后来前往加拿大从事证券交易工作。
2001年,她与丈夫瞿晓铧共同创办阿特斯。如今,两人仍是公司的共同实际控制人。
阿特斯早期业务逐步稳定后,张含冰开始更多走到台前。2005年,她负责全球市场相关工作,重点推进品牌建设与市场拓展。
2005年4月,她带领三名女员工参加德国光伏展会,这是阿特斯在国际舞台上的一次重要亮相,也帮助公司产品进一步进入欧洲市场,为公司全球化发展打下基础。
张含冰在阿特斯的发展过程中并非只是负责市场形象。2008年全球金融危机期间,欧美光伏市场需求明显下滑,许多中国光伏企业因资金压力陷入困境。张含冰与瞿晓铧共同推动公司调整经营策略,建立客户信用评级体系,完善客户筛选机制,同时加强现金流储备。
这些措施帮助阿特斯在行业低谷中保持了较强抗风险能力,也成为公司能够穿越周期的重要原因之一。
2021年,张含冰被任命为阿特斯首席可持续发展官,参与推动公司在环境、社会和公司治理方面的布局。阿特斯随后获得ISS ESG Prime最高评级,张含冰也连续两年入选福布斯中国“杰出商界女性100强”榜单。
此次出任总裁前,她担任公司副总裁,对公司治理、市场体系和可持续发展方向都有比较深地参与。
不过,这次总裁更替也有明显的过渡意味。前任总裁庄岩原定任期到2026年12月19日,距离张含冰接任时不足三个月。张含冰当时接任,更像是临时补位。三个月后,阿特斯是否继续由张含冰担任总裁,仍需观察。
公司公告称,庄岩因到龄退休卸任集团董事和总裁职务。但他并未真正离开阿特斯体系,而是转任子公司深圳闻储创新科技有限公司董事长兼法定代表人。
这家子公司成立于2021年,主要布局户用储能业务,产品已经进入美国、英国、德国、西班牙、意大利等市场。
把原集团总裁安排到户储子公司坐镇,这也进一步说明阿特斯正在提升户用储能的战略地位。
目前,全球户用储能市场也处在快速增长阶段。2026年上半年,全球户储出货同比增长137.67%,明显高于储能系统整体出货增速。阿特斯此时强化户储布局,正是看中了这一细分赛道的成长空间。
因此,张含冰出任总裁,既体现了阿特斯对资深管理者的信任,也反映出公司在关键阶段需要稳定治理结构。而庄岩转任户储子公司负责人,则说明阿特斯正在把储能,尤其是户用储能,放到更核心的位置。